×

 دانلود جلد اول کتاب ترکیبیات علی رضا علیپور
 دانلودکتاب آشنایی با نسبیت خاص رابرت رزنیک
 دانلودکتاب اصول و طراحی پایگاه داده ها تالین ساهاکیان
 دانلودکتاب کمال ذهن دکتر جو دیسپنزا
 دانلود پاورپوینت خلاصه کتاب روانشناسی اجتماعی دکتر یوسف کریمی
 دانلود جلد چهارم کتاب شرح شوق سعید حمیدیان
 دانلود کتاب کنیز سفید نوشته منوچهر دبیرمنش
 دانلودکتاب اقتصاد سیاسی جمهوری اسلامی بهمن احمدی امویی
 دانلود جلد دوم کتاب شرح شوق سعید حمیدیان
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 آموزش برنامه نویسی آردوینو
 کسب و کار اینترنتی در منزل
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
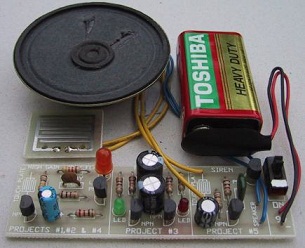 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
 روش اصلی موفقیت در کنکور و آزمون ها(پزشکی، حقوق، مهندسی، نمونه و تیزهوشان) با پکیج کنکورپلاس
 برنامه ساز اندروید و کسب درآمد بالا
 ثروتمند شدن حق شماست !! امتحان کنید!!!
 کسب درآمد میلیونی از وبلاگ
 دانلودپکیج ربات فالوور و لایک نامحدود و رایگان اینستاگرام(فوق حرفه ای)
 چگونه هر کسی را عاشق خود کنیم ؟
 مجموعه "صفر تا صد راه اندازی کارگاه جوراب بافی"
 کسب درآمد اینترنتی و دائمی به صورت صفر تا صد کار
 کسب در آمد میلیونی از اینترنت (نسخه ی پیشرفته) 80 درصد تخفیف
 کاغذ میلیمتری
 تحقیق تاریخ آرایش و گریم
 کسب در آمد از اینترنت
 پکیج افزایش فالوور تضمینی برای اینستاگرام
 کسب درآمد رایگان از سیستم همکاری در فروش
 قرارداد اجاره نامه سایز A3
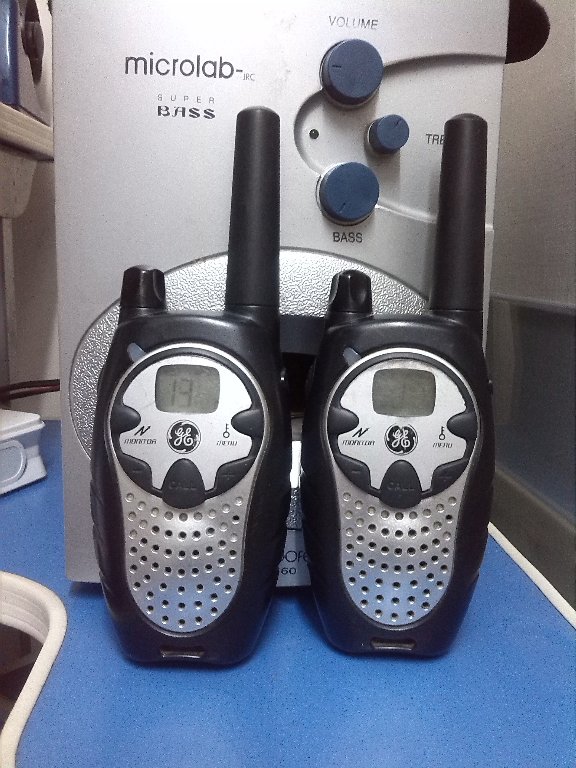 دانلود مدار داخلی بیسیم(واکی تاکی)
 نمونه سوالات تاپ ناچ فاندامنتال a
 نقش اقلیم در معماری( طراحی اقلیمی)
 آموزش افزایش لایک و فالوور واقعی اینستاگرام در اندروید و iOS به صورت نامحدود
 پکیج حرفه ای آموزش کسب درآمد میلیونی از اینترنت ( تضمینی و تست شده)
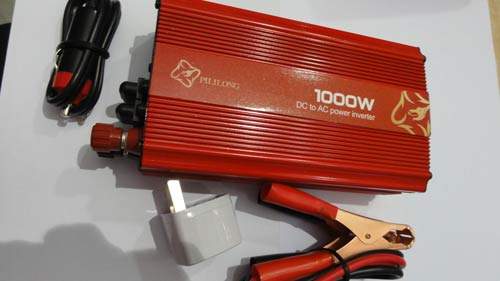 مدار اینورتر 100 آمپری جهت جوشکاری
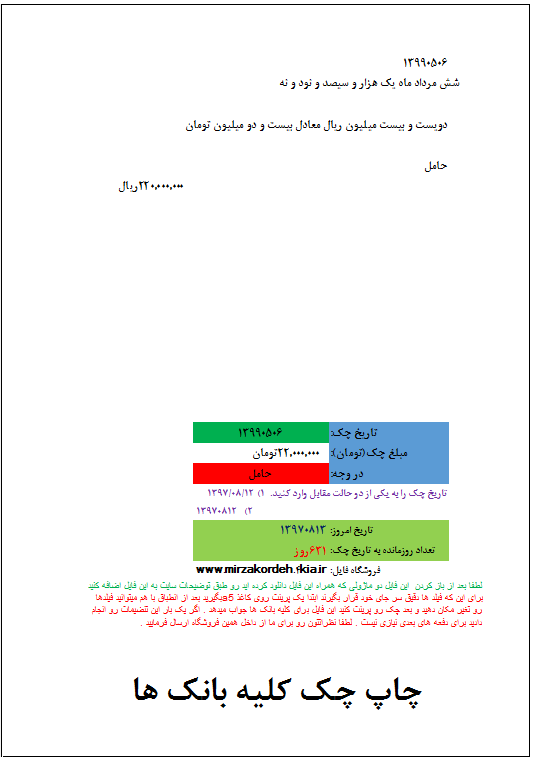 چاپ چک کلیه بانک ها با اکسل
دانلود پاورپوینت خلاصه اي از مطالب مربوط به تركيب واحد هاي تجاري و تهيه صورتهاي مالي تلفيقي با فرمت pptx ودر 83 اسلاید قابل ویرایش
1-تعريف تركيبواحدهايتجاري
رويدادها و فعاليتهائي كه در آن دو يا چند شركت تجاري و دارائيهاي خالص آنان تحت كنترل عمومي و در يك ماهيت حسابداري يگانه آورده مي شود .
2- چراواحدهايتجاريتركيبميشوند؟
يكي از طرق بهبود نتايج عمليات و دسترسي به اهداف تعيين شده ، برقراري روابط مناسب تجاري و عملياتي يك واحد تجاري با واحدهاي تجاري ديگر مي باشد .
3-روشهايتركيبواحدهايتجاري
الف - تركيب واحدهاي تجاري جداگانه در يك شخصيت حقوقي :
ب - تركيب علايق اقتصادي دو واحدي تجاري ضمن حفظ شخصيت حقوقي :
-ادغام
- تحصيل سهام سرمايه
-تحصيل دارائي
4-طبقهبنديتركيببرحسبنوعارتباطاتاقتصادي
الف -عمودي ـ يعني فعاليت شركتها مرتبط با هم و مكمل يكديگر مي باشند .
ب -افقي ـ يعني شركتها در زمينه هاي توليدي و تجاري مشابه فعاليت مي كنند .
ج - مجتمع ـ يعني شركتها داراي فعاليتهاي مشابه نمي باشند .
د - دارنده ـ يعني شركت اصلي يك شركت سرمايه گذاري است .
5- روشهايحسابداريتركيبواحدهايتجاري
تركيب واحدهاي تجاري با توجه به قصد و نيت تركيب شوندگان به دو نوع خريد و اتحاد منافع تفكيك مي شود . در نوع خريد واحد تحصيل كننده درصدد افزايش دارائيهاي تحت كنترل خود است و در نتيجه يك واحد تجاري كنترل و تسلط بر واحد تجاري ديگر و خالص دارائيهاي آن را بدست مي آورد .
در حاليكه در نوع اتحاد منافع به جاي ايجاد يك واحد تجاري كنترل كننده و مسلط ، واحدهاي تركيب شونده توافق مي نمايند كه به طور مشترك كنترل و اداره واحدهاي تجاري و خالص دارائيهاي آنها را داشته باشند . در نتيجه صاحبان سرمايه واحدهاي تركيب شونده به طور يكسان در مخاطرات و مزاياي واحدهاي تركيبي و خالص دارائيهاي آنها مشاركت مي كنند . در استاندارد حسابداري جديد شماره 19 ( تجديد نظر شده در سال 1384 ) مربوط به تركيبهاي تجاري روش اتحاد منافع حذف شده است .
6- انواعسرمايهگذاريدرسهام
الف -سرمايه گذاري كوتاه مدت : - سرمايـه گذاري در سهام در صـورتي كوتاه مدت تلقي مي شـود كه حـائز شرايط زير باشد : - به سهولت قابل خريد و فروش باشند . - به منظور استقرار روابط خاص با واحد تجاري صادر كننده خريداري نشده باشند . ب -سرمايه گذاري بلند مدت : سرمايه گذاري در سهام در صورت تحقق شرايط زير بلند مدت تلقي مي شود : - به منظور ايجاد ارتباط و مناسبات عملياتي و تجاري با ساير واحدها انجام مي گيرد . - قابليت فروش سريع ندارند هرچند كه موجب ايجاد و بسط روابط عملياتي و تجاري با ساير واحدهاي تجاري نمي شوند .
7-روشهاي حسابداريسرمايهگذاريبلندمدت
انتخاب روش بستگي به مقدار سهام تحصيل شده و ميزان نفوذ قابل ملاحظه يا كنترل بدست آمده ناشي از آن دارد . ميزان نفوذ يا كنترل نيز با توجه به نسبت سهام عادي تحصيل شده به كل سهام عادي صادر شده و منتشر شده ، اندازه گيري مي شود ، منظور از كنترل توانائي هدايت سياستهاي مالي و عملياتي يك واحد تجاري به منظور كسب منافع اقتصادي از فعاليتهاي آن است . نفوذ قابل ملاحظه عبارت است از توانايي مشاركت در تصميم گيريهاي مربوط به سياستهاي مالي و عملياتي واحد تجاري ، ولي نه در حد كنترل سياستهاي مزبور . روشهاي حسابداري سرمايه گذاري بلند مدت بشرح زير مي باشند .
الف - در صورتيكه سرمايه گذاري در كمتر از 20 درصد سهام عادي انجام شود ، فرض بر اين است كه در اثر سرمايه گذاري نفوذ و كنترل محسوس ايجـاد نمي شود و لذا روش حسابداري روش بهاي تمام شده و بكارگيري قاعده اقل بهاي تمام شده يا قيمت بازار مي باشد .
ب- در صــورتيكه سرمايه گذاري در 20درصد تا 50 درصـد سهام عادي انجام شود ، فرض بر اين است كه در اثر سرمايه گذاري نفوذ و كنترل قابل ملاحظه بر عمليات شركت سرمايه پذير ايجاد مي شود و لذا روش حسابداري روش ارزش ويژه خواهد بود . ج-در صورتيكه سرمايه گذاري در بيش از 50 درصد سهام عادي انجام شود ، فرض بر اين است كه كنترل كامل بـر عمليات شركت سرمـايه پذير وجـود دارد و لـذا تهيه يكسري صـورتهاي مالي جـديد ( عـلاوه بر صـورتهاي مالي شـركتهاي سرمـايه پذير وسرمايه گذار ) تحت نام صورتهاي مالي تلفيقي ضرورت مي يابد . شركتهاي اصلي و فرعي در تنظيم حسابها و صورتهاي مالي خود از روشهاي حسابداري بهاي تمام شده و ارزش ويژه حسب مـورد پيروي مي نمايند و در تهيه صـورتهاي مـالي تلفيقي در صـورت لزوم تعـديلات لازم اعمال مي شـود . در استانداردهای حسابـداری شماره 19 واژه کنترل ، تـوانایی راهبری سیاستهای مالی و عملیاتی یـک واحــد یا فعالیت تجاری به منظور کسب منافع اقتصادی از آن ، تعریف شده است . طبق استانـداردهاي حسابـداري جديـد شماره 18 ( تجـديد نظر شــده درسال 1384 ) مربوط به صورتهاي مالي تلفيقي و حسابداري سرمايه گذاري در واحـدهاي تجاري فـرعي ، بــراي انعكاس سرمايه گذاري در واحد تجاري فــرعي در صورتهاي مالي جداگانه ، روش ارزش ويژه از اين به بعد مجاز نخواهد بود .