×

 دانلود جلد اول کتاب ترکیبیات علی رضا علیپور
 دانلودکتاب آشنایی با نسبیت خاص رابرت رزنیک
 دانلودکتاب اصول و طراحی پایگاه داده ها تالین ساهاکیان
 دانلودکتاب کمال ذهن دکتر جو دیسپنزا
 دانلود پاورپوینت خلاصه کتاب روانشناسی اجتماعی دکتر یوسف کریمی
 دانلود جلد چهارم کتاب شرح شوق سعید حمیدیان
 دانلود کتاب کنیز سفید نوشته منوچهر دبیرمنش
 دانلودکتاب اقتصاد سیاسی جمهوری اسلامی بهمن احمدی امویی
 دانلود جلد دوم کتاب شرح شوق سعید حمیدیان
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 آموزش برنامه نویسی آردوینو
 کسب و کار اینترنتی در منزل
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
 روش اصلی موفقیت در کنکور و آزمون ها(پزشکی، حقوق، مهندسی، نمونه و تیزهوشان) با پکیج کنکورپلاس
 برنامه ساز اندروید و کسب درآمد بالا
 ثروتمند شدن حق شماست !! امتحان کنید!!!
 کسب درآمد میلیونی از وبلاگ
 دانلودپکیج ربات فالوور و لایک نامحدود و رایگان اینستاگرام(فوق حرفه ای)
 چگونه هر کسی را عاشق خود کنیم ؟
 مجموعه "صفر تا صد راه اندازی کارگاه جوراب بافی"
 کسب درآمد اینترنتی و دائمی به صورت صفر تا صد کار
 کسب در آمد میلیونی از اینترنت (نسخه ی پیشرفته) 80 درصد تخفیف
 کاغذ میلیمتری
 تحقیق تاریخ آرایش و گریم
 کسب در آمد از اینترنت
 پکیج افزایش فالوور تضمینی برای اینستاگرام
 کسب درآمد رایگان از سیستم همکاری در فروش
 قرارداد اجاره نامه سایز A3
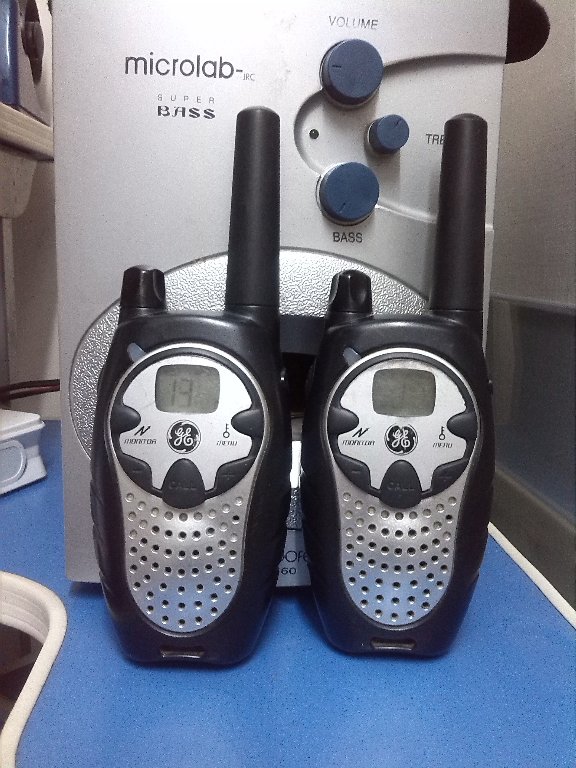 دانلود مدار داخلی بیسیم(واکی تاکی)
 نمونه سوالات تاپ ناچ فاندامنتال a
 آموزش افزایش لایک و فالوور واقعی اینستاگرام در اندروید و iOS به صورت نامحدود
 نقش اقلیم در معماری( طراحی اقلیمی)
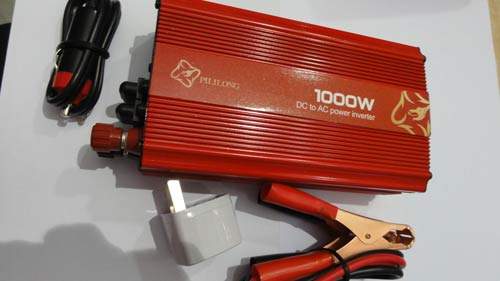 مدار اینورتر 100 آمپری جهت جوشکاری
 فاکتور فروش رسمی مورد تایید دارایی
 چاپ چک کلیه بانک ها با اکسل
دانلود پاورپوینت قوانین ومقررات مالي مديریت بودجه با فرمت pptودر 27 اسلاید قابل ویرایش
قسمتی از متن پاورپوینت
بودجه کل کشور برنامه مالی دولت است که برای یکسال مالی تهیه وحاوی پیش بینی درآمدهاوسایرمنابع تامین اعتبار وبرآورد هزینه ها برای انجام عملیاتی که منجربه نیل سیاستها وبه هدفهای قانونی می شود
درآمدها
درآمد عمومی:
درآمدهای وزارتخانه ها وموسسات دولتی ومالیات وسود سهام شرکتهای دولتی ودرآمدحاصل ازانحصارات ومالکیت وسایردرآمدهایی که درقانون بودجه کل کشورتحت عنوان درآمد عمومی منظور می شود.
درآمد اختصاصی :
درآمدهایی که به موجب قانون برای مصرف یامصارف خاص دربودجه کل کشور تحت عنوان درآمداختصاصی منظور می شود.
تفاوت درآمدهای عمومی واختصاصی
تشابه درآمدهای عمومی واختصاصی
مجوزقانوني براي وصول ولزوم منظورشدن آنهادرقانون بودجه کل كشورتحت عناوين مربوط وجه تشابه درآمدهاي عمومی واختصاصی ميباشد
اعتبارات
اعتبارات جاری:
اعتباراتی هستندکه ظرفیت های موجود دولتی راحفظ ونگهداری می نمایند وموجبات اعمال حاکمیت دولت را میسرمی سازند.
اعتبارات تملک داراییهای سرمایه ای (عمرانی) :
اعتباراتی هستندکه ظرفیتهای جدید درجامعه ایجاد می نمایند ویا سبب توسعه ظرفیتها می شوند ویا به عمرظرفیتها ازطریق بازسازی وتعمیرات اساسی اضافه می نمایند ودرنهایت موجبات توسعه اقتصادی،اجتماعی وفرهنگی را پدید می آورند
اصول بودجه
اصل سالیانه بودن بودجه
اصل جامعیت بودجه
اصل تخصیص وعدم تخصیص
اصل تخمینی بودن درآمدها
اصل وحدت بودجه
اصل شاملیت بودجه
اصل انعطاف پذیری
اصل تحدیدی بودن هزینه ها
اصل تعادل
اصل شاملیت بودجه
اصل شاملیت: دراین اصل توصیه می شودکه بودجه دولت باید به صورت مشروح وبه ریز وجزء وبه تفضیل تهیه وبه مجلس پیشنهادگردد وبرای آگاهی عموم انتشاریابد
اگر اصل تفضیل نباشد نظارت پارلمانی ودیوان محاسبات بردرآمدها وهزینه های مملکتی به نحوموثر وکامل تحقق نخواهدیافت
اصل تخصیص یا عدم تخصیص
طبق اصل تخصیص تمام ارقام مندرج درقانون می بایدبه همان وضعی که درقانون بودجه تعیین گردیده وبه تصویب مجلس رسیده واجازه دریافت وپرداخت آن داده شده است وصول یا به مصرف برسد اما استثناهای محدودی دارد که اجازه انتقال اعتبار از مادهای به ماده دیگر یا از فصلی به فصل دیگررا با طی تشریفاتی می دهد که درتبصره های بودجه پیش بینی می شود
اصل عدم تخصیص به منزله عکس عدم تخصیص نیست این اصل درواقع الهام بخش اصل جامعیت بودجه است درجایی که به ناخالص بودن ارقام بودجه توصیه شده است تاکیدبرآن دارد کهدرآمدهای خاص دربودجه نباید به مخارجی خاص اختصاص داده شود.
اصل انعطاف پذیری
چون بودجه یک برآورد وپیش بینی است ممکن است مدیران ودستگاههای اجرایی موفق به اجرای دقیق وکامل آن نگردند بدین جهت بودجه ریزان وقانونگذاران مجبور می شوند برای رفع مشکلات چاره ای بیندیشند لذا اصل انعطاف پذیری رادرتبصره های بودجه پیشنهاد میکنند
اصل انعطاف پذیری به زبان مالی یعنی اصلاح بودجه وآن عبارت است از تغییر وجابجایی درمواد هزینه وبرنامه های دستگاه بدون آنکه درسرجمع اعتبارات مصوب تغییری بعمل آید
نمونه دیگر آن جابجایی اعتبارات دستگاهی به دستگاه دیگراست
یا جابجایی اعتبارات طرحی به طرح دیگر
این اصل از اصول جدید بودجه ریزی محسوب می شود ودرزمانی که اوضاع واحوال اقتصادی کشور دچارنوسانات شدید وغیره منتظره است مطلوب وموردنیاز می باشد
اصل تخمینی بودن درآمدها
نکته قابل توجه این است که منظورکردن درآمد درسندبودجه مجوزی برای وصول از اشخاص وافرادجامعه اعم ازحقیقی یا حقوقی نیست ودرهر مورد نیازبه مجوز قانونی دارد
همچنین درماده 38 قانون محاسبات عمومی آمده است وصول درآمدهای که دربودجه کل کشور منظورنشده است طبق قوانین ومقررات مربوط به خود مجاز است