×

 دانلود جلد اول کتاب ترکیبیات علی رضا علیپور
 دانلودکتاب آشنایی با نسبیت خاص رابرت رزنیک
 دانلودکتاب اصول و طراحی پایگاه داده ها تالین ساهاکیان
 دانلودکتاب کمال ذهن دکتر جو دیسپنزا
 دانلود پاورپوینت خلاصه کتاب روانشناسی اجتماعی دکتر یوسف کریمی
 دانلود جلد چهارم کتاب شرح شوق سعید حمیدیان
 دانلود کتاب کنیز سفید نوشته منوچهر دبیرمنش
 دانلودکتاب اقتصاد سیاسی جمهوری اسلامی بهمن احمدی امویی
 دانلود جلد دوم کتاب شرح شوق سعید حمیدیان
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 آموزش برنامه نویسی آردوینو
 کسب و کار اینترنتی در منزل
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
 روش اصلی موفقیت در کنکور و آزمون ها(پزشکی، حقوق، مهندسی، نمونه و تیزهوشان) با پکیج کنکورپلاس
 برنامه ساز اندروید و کسب درآمد بالا
 ثروتمند شدن حق شماست !! امتحان کنید!!!
 کسب درآمد میلیونی از وبلاگ
 دانلودپکیج ربات فالوور و لایک نامحدود و رایگان اینستاگرام(فوق حرفه ای)
 چگونه هر کسی را عاشق خود کنیم ؟
 مجموعه "صفر تا صد راه اندازی کارگاه جوراب بافی"
 کسب درآمد اینترنتی و دائمی به صورت صفر تا صد کار
 کسب در آمد میلیونی از اینترنت (نسخه ی پیشرفته) 80 درصد تخفیف
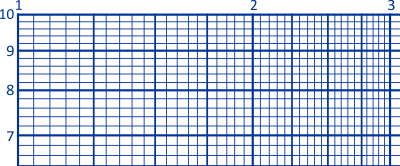 کاغذ میلیمتری
 تحقیق تاریخ آرایش و گریم
 کسب در آمد از اینترنت
 پکیج افزایش فالوور تضمینی برای اینستاگرام
 کسب درآمد رایگان از سیستم همکاری در فروش
 قرارداد اجاره نامه سایز A3
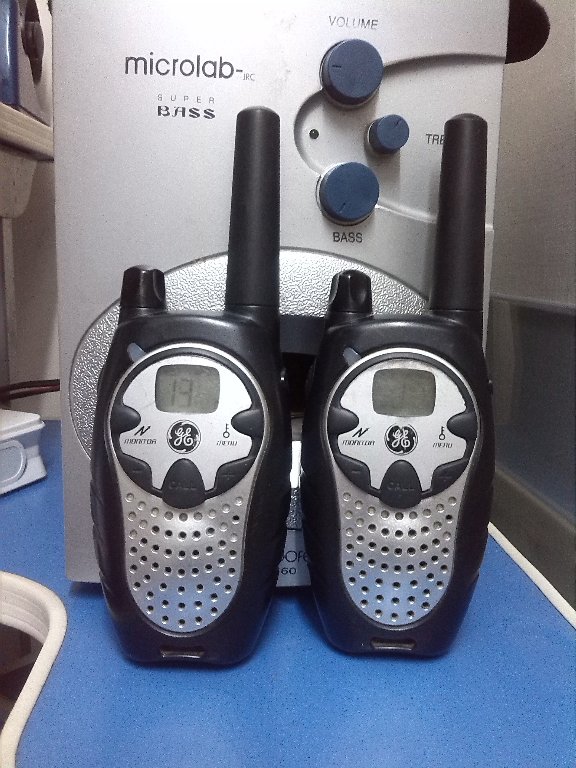 دانلود مدار داخلی بیسیم(واکی تاکی)
 نمونه سوالات تاپ ناچ فاندامنتال a
 آموزش افزایش لایک و فالوور واقعی اینستاگرام در اندروید و iOS به صورت نامحدود
 نقش اقلیم در معماری( طراحی اقلیمی)
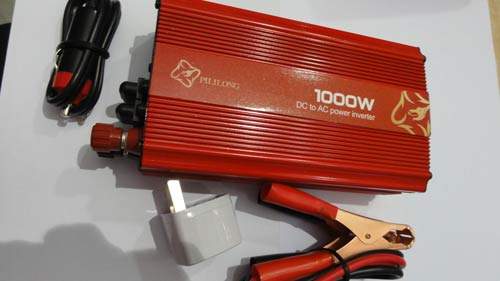 مدار اینورتر 100 آمپری جهت جوشکاری
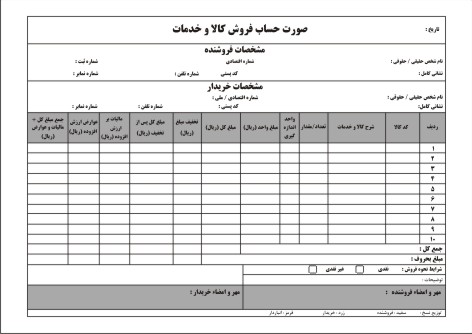 فاکتور فروش رسمی مورد تایید دارایی
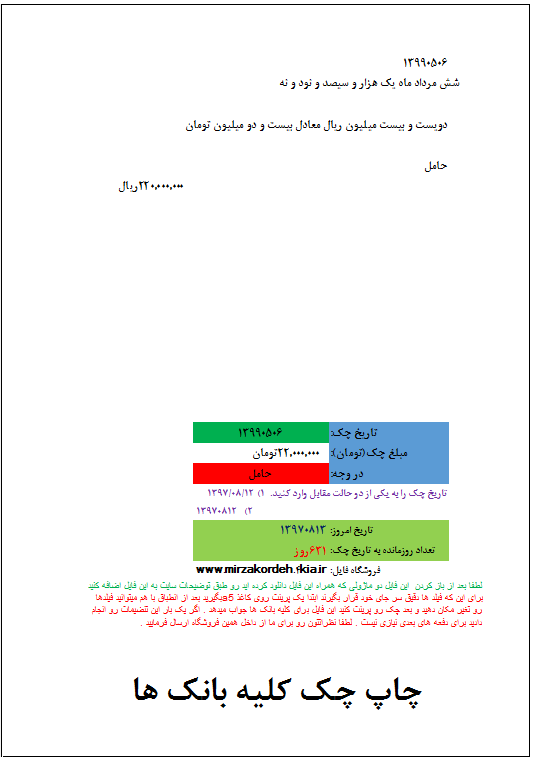 چاپ چک کلیه بانک ها با اکسل
دانلود پاورپوینت استاندارد حسابداری شماره 26 فعالیتهای کشاورزی با فرمت ppt ودر 26 اسلاید قابل ویرایش قسمتی از متن پاورپوینت
دامنه كاربرد
1 . كاربرد اين استاندارد در حسابداري
الف. داراييهاي زيستي، و
ب . توليد كشاورزي در زمان برداشتاست،مشروط بر اینکه به فعالیت کشاورزی مربوط باشد
فعالیت کشاورزی و شناخت
فعاليت كشاورزي:شامل انواع گوناگونی ما نند:درختکاری ،کاشت گیاهان یک ساله یا چند ساله ، زراعت ،کاشت درختان میوه و نهالستان ، پرورش گل و پرورش آب زیان است
شناخت:
واحد تجاری باید دارایی زیستی یا تولید کشاورزی را زمانی شناسای کند :
الف)کنترل دارایی را در نتیجه رویدادهای گذشته بدست آورده باشد
ب)جریان منافع اقتصادی آتی مرتبط به دارایی به درون واحد تجاری متحمل باشدو
ج)ارزش منصفانه یا بهای تمام شده دارایی به گونه ای اتکا پذیر قابل اندازه گیری باشد
شناخت و اندازهگيري
دارايي زيستي مولد بايد برمبناي بهاي تمام شده پس از كسر استهلاك انباشته و كاهش ارزش انباشته يا مبلغ تجديد ارزيابي شناسايي و گزارش شود.
بهاستثناي دارايي زيستي غير مولد خريداري شده كه تنها در زمان شناخت اوليه به بهاي تمام شده شناسايي ميشود، داراييهاي زيستي غير مولد بايد در شناخت اوليه و در تاريخ ترازنامه به ارزش منصفانه پس از كسر مخارج براوردي زمان فروش اندازهگيري شود.
(در صورت عدم اندازه گیری ارزش منصفانه به گونه ای اتکا پذیر دارایی زیستی غیر مولد باید به بهای تمام شده پس از کسر هر گونه کاهش ارزش اندازه گیری شود . در هر زمان که بتوان ارزش منصفانه چینین دارایی را به گونه ای اتکا پذیر اندازه گیری کرد ،واحد تجاری باید آن را به ارزش منصفانه پس از کسر مخارج برآوردی زمان فروش اندازه گیری کند )
در صورتي كه بازار فعالي وجود نداشته باشد، واحد تجاري از يك يا چند مورد زير، به شرط دسترسي، براي تعيين ارزش منصفانه استفاده ميكند :
الف. قيمتهاي تضميني اعلام شده توسط دولت،
ب . آخرين قيمت معامله در بازار،
ج . قيمتهاي بازار داراييهاي مشابه
معيارهاي خاص مانند ارزش ميوه براساس جعبه و ارزش گله گوشتي بر حسب كيلوگرم گوشت
درآمدها و هزينههاي ناشي از اندازهگيري بهارزش منصفانه
درآمد ناشي از شناخت اوليه دارايي زيستي غير مولد به ارزش منصفانه پس از كسر مخارج براوردي زمان فروش و نيز درآمد يا هزينه ناشي از تغيير در ارزش منصفانه پس از كسر مخارج براوردي زمان فروش دارايي زيستي غيرمولد ، بايد در سود و زيان دوره وقوع منظور شود.
درآمد يا هزينه ناشي از شناخت اوليه توليدكشاورزي به ارزش منصفـانه پس از كسر مخارج براوردي زمان فروش، بايد در سود يا زيان دوره وقوع منظور شود.