×

 دانلود جلد اول کتاب ترکیبیات علی رضا علیپور
 دانلودکتاب آشنایی با نسبیت خاص رابرت رزنیک
 دانلودکتاب اصول و طراحی پایگاه داده ها تالین ساهاکیان
 دانلود پاورپوینت خلاصه کتاب روانشناسی اجتماعی دکتر یوسف کریمی
 دانلودکتاب کمال ذهن دکتر جو دیسپنزا
 دانلود کتاب کنیز سفید نوشته منوچهر دبیرمنش
 دانلود جلد چهارم کتاب شرح شوق سعید حمیدیان
 دانلودکتاب اقتصاد سیاسی جمهوری اسلامی بهمن احمدی امویی
 دانلود جلد دوم کتاب شرح شوق سعید حمیدیان
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 آموزش برنامه نویسی آردوینو
 کسب و کار اینترنتی در منزل
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
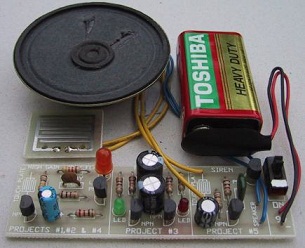 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
 روش اصلی موفقیت در کنکور و آزمون ها(پزشکی، حقوق، مهندسی، نمونه و تیزهوشان) با پکیج کنکورپلاس
 برنامه ساز اندروید و کسب درآمد بالا
 ثروتمند شدن حق شماست !! امتحان کنید!!!
 کسب درآمد میلیونی از وبلاگ
 دانلودپکیج ربات فالوور و لایک نامحدود و رایگان اینستاگرام(فوق حرفه ای)
 چگونه هر کسی را عاشق خود کنیم ؟
 مجموعه "صفر تا صد راه اندازی کارگاه جوراب بافی"
 کسب درآمد اینترنتی و دائمی به صورت صفر تا صد کار
 کسب در آمد میلیونی از اینترنت (نسخه ی پیشرفته) 80 درصد تخفیف
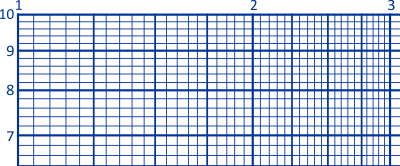 کاغذ میلیمتری
 تحقیق تاریخ آرایش و گریم
 کسب در آمد از اینترنت
 پکیج افزایش فالوور تضمینی برای اینستاگرام
 کسب درآمد رایگان از سیستم همکاری در فروش
 قرارداد اجاره نامه سایز A3
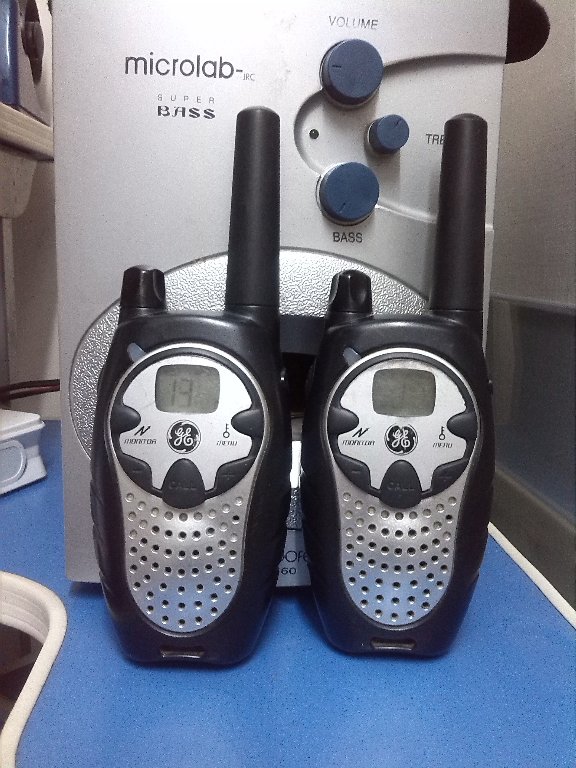 دانلود مدار داخلی بیسیم(واکی تاکی)
 نمونه سوالات تاپ ناچ فاندامنتال a
 نقش اقلیم در معماری( طراحی اقلیمی)
 آموزش افزایش لایک و فالوور واقعی اینستاگرام در اندروید و iOS به صورت نامحدود
 پکیج حرفه ای آموزش کسب درآمد میلیونی از اینترنت ( تضمینی و تست شده)
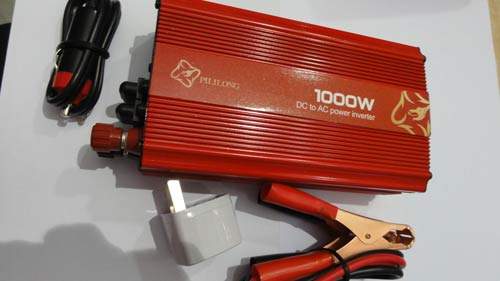 مدار اینورتر 100 آمپری جهت جوشکاری
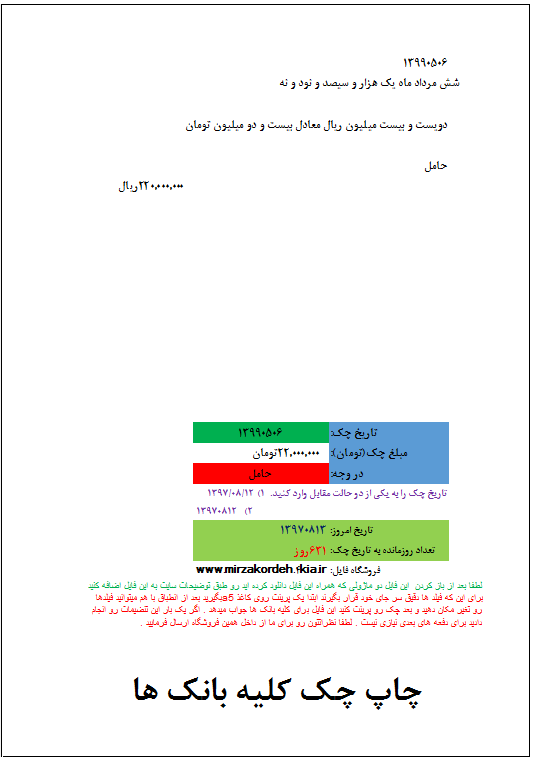 چاپ چک کلیه بانک ها با اکسل
دانلود پاورپوینت چالش های قضاوت حرفه ای در حسابرسی با فرمت ppt ودر 20 اسلاید قابل ویرایش قسمتی از متن پاورپوینت چالش های قضاوت حرفه ای در حسابرسی
فرآیندی است که در آن افراد در باره جنبه های مربوط به مسئله مورد تصمیم گیری فکر و اظهارنظر می کنند .
مجموع قضاوت های حرفه ای ، تصمیم گیری ها و توجیه های حسابرس به صورت فشرده به عنوان یک نظر کارشناسی وحرفه ای .
اظهار نظر حسابرس مشخص می کند صورتهای مالی از تمام جنبه های با اهمیت طبق استانداردهای حسابداری به نحو مطلوب ( منصفانه ) تهیه شده است یا خیر؟
عوامل موثر بر قضاوت حرفه ای در حسابرسی
همواره حسابرس از نظر ذهنی مستقل از صاحب کار و فشار های وی در هنگام تصمیم گیری ، توجیه ، قضاوت حرفه ای و اظهار نظر عمل کرده است یا خیر؟