×

 دانلود جلد اول کتاب ترکیبیات علی رضا علیپور
 دانلودکتاب آشنایی با نسبیت خاص رابرت رزنیک
 دانلودکتاب اصول و طراحی پایگاه داده ها تالین ساهاکیان
 دانلود پاورپوینت خلاصه کتاب روانشناسی اجتماعی دکتر یوسف کریمی
 دانلودکتاب کمال ذهن دکتر جو دیسپنزا
 دانلود کتاب کنیز سفید نوشته منوچهر دبیرمنش
 دانلود جلد چهارم کتاب شرح شوق سعید حمیدیان
 دانلودکتاب اقتصاد سیاسی جمهوری اسلامی بهمن احمدی امویی
 دانلود جلد دوم کتاب شرح شوق سعید حمیدیان
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 آموزش برنامه نویسی آردوینو
 کسب و کار اینترنتی در منزل
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
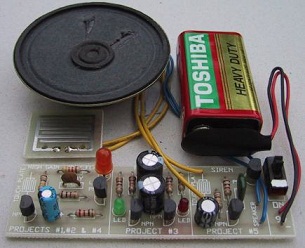 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
 روش اصلی موفقیت در کنکور و آزمون ها(پزشکی، حقوق، مهندسی، نمونه و تیزهوشان) با پکیج کنکورپلاس
 ثروتمند شدن حق شماست !! امتحان کنید!!!
 کسب درآمد میلیونی از وبلاگ
 دانلودپکیج ربات فالوور و لایک نامحدود و رایگان اینستاگرام(فوق حرفه ای)
 چگونه هر کسی را عاشق خود کنیم ؟
 مجموعه "صفر تا صد راه اندازی کارگاه جوراب بافی"
 کسب درآمد اینترنتی و دائمی به صورت صفر تا صد کار
 کسب در آمد میلیونی از اینترنت (نسخه ی پیشرفته) 80 درصد تخفیف
 کاغذ میلیمتری
 تحقیق تاریخ آرایش و گریم
 کسب در آمد از اینترنت
 پکیج افزایش فالوور تضمینی برای اینستاگرام
 کسب درآمد رایگان از سیستم همکاری در فروش
 قرارداد اجاره نامه سایز A3
 نمونه سوالات تاپ ناچ فاندامنتال a
 دانلود مدار داخلی بیسیم(واکی تاکی)
 نقش اقلیم در معماری( طراحی اقلیمی)
 آموزش افزایش لایک و فالوور واقعی اینستاگرام در اندروید و iOS به صورت نامحدود
 پکیج حرفه ای آموزش کسب درآمد میلیونی از اینترنت ( تضمینی و تست شده)
 مدار اینورتر 100 آمپری جهت جوشکاری
 چاپ چک کلیه بانک ها با اکسل
 فاکتور فروش رسمی مورد تایید دارایی
دانلود پاورپوینت استاندارد حسـابـرسـي 510 حسابرسي نخستين - ماندههاي اول دوره با فرمت ppt ودر 34 اسلاید قابل ویرایش
قسمتی از متن پاورپوینت استاندارد حسـابـرسـي 510
در مواردي است كه صورتهاي مالي براي نخستين بار رسيدگي ميشود يا صورتهاي مالي دوره قبل، توسط حسابرس ديگري رسيدگي شده باشد, نحوه رسیدگی چگونه است؟
حسابرس براي آگاه شدن از وجود بدهيهاي احتمالي و تعهدات موجود در اول دوره نيز ميتواند از اين استاندارد استفاده كند.
حسابرس در حسابرسي نخستين بايد شواهدي كافي و قابل قبول درباره موارد زير گردآوري كند:
الف-نبود تحريف در ماندههاي اول دوره كه بر صورتهاي مالي دوره جاري اثري با اهميت دارد.
ب -درستي انتقال ماندههاي آخر دوره قبل به دوره جاري يا در صورت لزوم، تجديدنظر و ارائه مجدد آنها.
پ -يكنواختي در اعمال رويههاي مناسب حسابداري يا اِعمال صحيح تغييرات در رويههاي حسابداري در صورتهاي مالي و كفايت افشاي مربوط.
ماندههاي اول دوره آثار هر دو مورد زير را منعكس ميكند:
الف - معاملات و ساير رويدادهاي مالي دورههاي گذشته.
ب- رويههاي حسابداري مورد استفاده در دوره گذشته.
بديهي است در حسابرسي نخستين، حسابرس قبلا شواهد حسابرسي لازم را براي اثبات ماندههاي اول دوره گردآوري نكرده است.
صورتهاي مالي دوره قبل حسابرسي نشده یا صلاحیت و استقلال حسابرس قبلی مطلوب نبوده
سعی میشود در جریان حسابرسی شواهدی متقاعد کننده در مورد مانده های ابتدای دوره کسب گردد:
نتيجهگيري و گزارش حسابرس
اگر حسابرس نتواند با اجراي روشهاي گفته شده، شواهد حسابرسي مناسب و قابل قبولي را درباره ماندههاي اول دوره بدست آورد، گزارش حسابرس بايد حاوي يكي از موارد زير باشد:
الف - نظر مشروط ، براي مثال:
"اين موسسه بر شمارشموجوديهاي مواد و كالا به مبلغ ... ريال در تاريخ 29 اسفند
1×13 نظارت نكرده است؛ زيرا، تاريخ شمارش مزبور پيش از انتخاب اين موسسه به عنوان حسابرس بوده است. اين موسسه نتوانسته است با استفاده از ساير روشهاي حسابرسي نيز خود را نسبت به مقادير موجوديها متقاعد كند.
به نظر اين موسسه، به استثناي آثار احتمالي ناشي از تعديلاتي كه ممكن بود در صورت نظارت بر شمارش موجوديهاي مواد و كالا و حصول اطمينان در مورد مانده اول دوره آن موجوديها مشخص شود، صورتهاي مالي ياد شده در بالا، وضعيت مالي شركت ... در تاريخ 29 اسفند 2×13 و نتايج عمليات و جريان وجوه نقد آن رابراي سال منتهي به تاريخ مزبور، از تمام جنبههاي با اهميت طبق استانداردهاي حسابداري به نحو مطلوب نشان ميدهد."